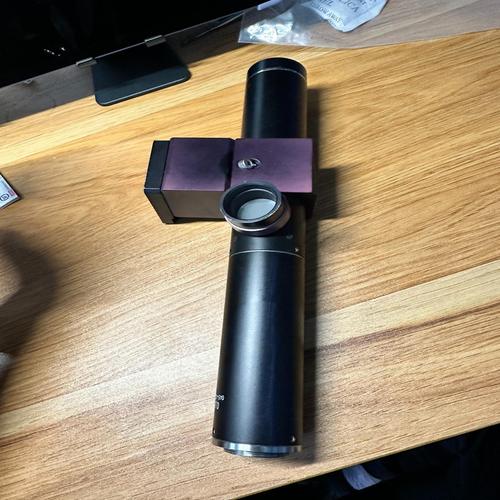
未来的战争 德国工业4.0与中国制造2025在工业相机领域的角逐
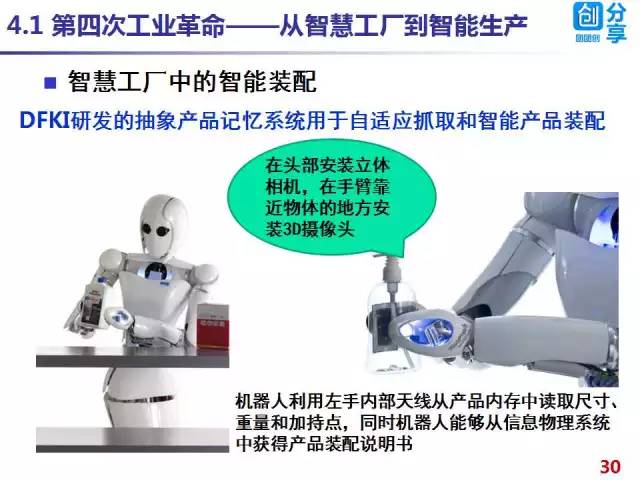
工业相机作为智能制造的核心视觉部件,正成为德国工业4.0与中国制造2025战略竞争的关键战场。两国分别以“互联主导”与“自主可控”为路径,在技术、标准、生态层面展开一场没有硝烟的战争,其结果将重塑全球工业视觉产业的权力格局。
一、德国工业4.0的工业相机逻辑:系统集成与生态壁垒
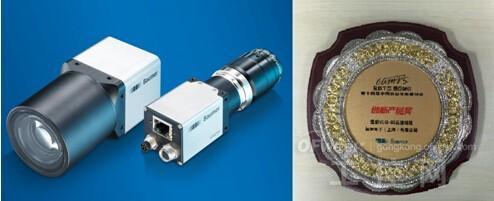
德国工业4.0的核心是信息物理系统(CPS),强调设备间的互联互通与数据流动。在这一框架下,工业相机不只是图像采集工具,而是智能工厂视觉数据网络的一个节点。德国企业如Basler、Sick、Baumer等,凭借深厚的光学与电子工程积淀,专注于相机与PLC、机器人控制器、MES系统的无缝集成。它们主推GigE Vision、GenICam等国际标准,并通过Halcon、MVTec等软件生态锁定用户,构建从芯片、接口、算法到行业解决方案的完整壁垒。德国模式的优势在于系统可靠性、标准化与高端市场话语权,其挑战则在于对新兴市场需求的响应速度较慢、成本居高不下。
二、中国制造2025的工业相机路径:自主创新与规模替代
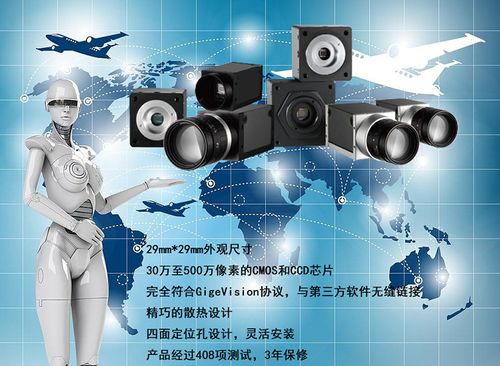
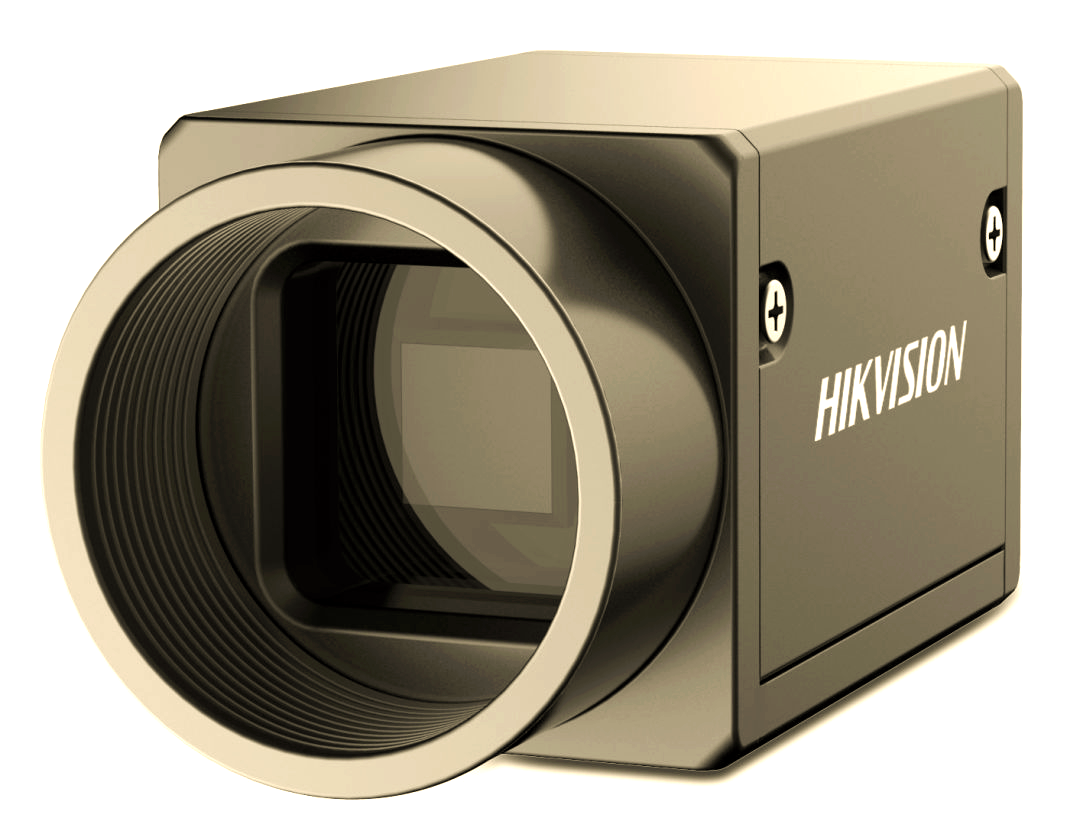
中国制造2025将智能制造装备列为重点领域,工业相机被明确为“卡脖子”环节予以突破。以海康机器人、华睿科技、大恒图像、思特威等为代表的企业,采取“性价比先行、场景定义产品”的策略,在3C电子、锂电、光伏、物流分拣等高速增长的行业中快速迭代。国产工业相机在分辨率、帧率、接口丰富度上已接近国际主流水平,部分领域如CMOS图像传感器(思特威)、嵌入式视觉(阿丘科技)形成特色优势。政策层面通过首台套补贴、智能制造专项、产业基金给予强力支持。中国路径的优势在于庞大内需市场驱动的规模效应、敏捷的定制开发能力与快速的服务响应;短板则在于高端图像传感器、精密光学镜头、底层视觉算法库仍依赖进口,标准话语权较弱。竞争焦点正从硬件参数转向“硬件+算法+场景”的一体化交付能力。
三、交锋地带:标准、供应链与数据主权
两国方案的正面碰撞发生在三个层面。其一,标准之争:德国主导的GigE Vision、OPC UA正在吸纳中国成员,而中国主导的GB/T 29265(信息技术设备互联)等标准试图在智慧工厂内形成平行体系,标准采用率直接决定市场份额。其二,供应链之战:高端CMOS传感器、FPGA芯片、高速接口IP核的供应安全成为双方共同关切,德国依托欧盟芯片法案强化本土产能,中国则通过大基金与国产替代政策扶持思特威、长光辰芯等传感器企业。其三,数据主权:德国强调数据在欧盟境内流动与GDPR合规,工业相机采集的图像数据往往涉及产线工艺秘密;中国强调数据分类分级管理与工业互联网平台自主可控。未来工业相机的“可信认证”可能成为新的贸易壁垒。
四、未来格局:共生或脱钩?
完全脱钩既不经济也不现实,因为工业相机的全球产业链深度交织——德国相机可能采用美国传感器、中国算法,中国相机可能集成德国接口芯片。更可能的演进是“双生态并行”:在高端汽车、医药、半导体等对可靠性要求极高的领域,德国系统集成方案仍占主导;在3C、新能源、一般工业等对成本与交付速度敏感的领域,中国方案快速渗透并向外输出。长远看,胜负手在于谁能在“边缘智能相机+行业大模型”的新一代视觉范式中率先定义架构。德国有深厚的工业知识与算法积累,中国有海量数据场景与工程化落地能力。这场工业相机领域的“未来战争”,终局不是一方消灭另一方,而是在竞合中推动全球智能制造走向更高效率、更自主可控的新平衡。
如若转载,请注明出处:http://www.songla365.com/product/58.html
更新时间:2026-11-15 06:55:37